¿Cómo calcular la liquidación laboral cuando hay salario pendiente o pagos atrasados?
Guía para incluir días no pagados comisiones horas extras y pagos atrasados de manera separada a las prestaciones sociales
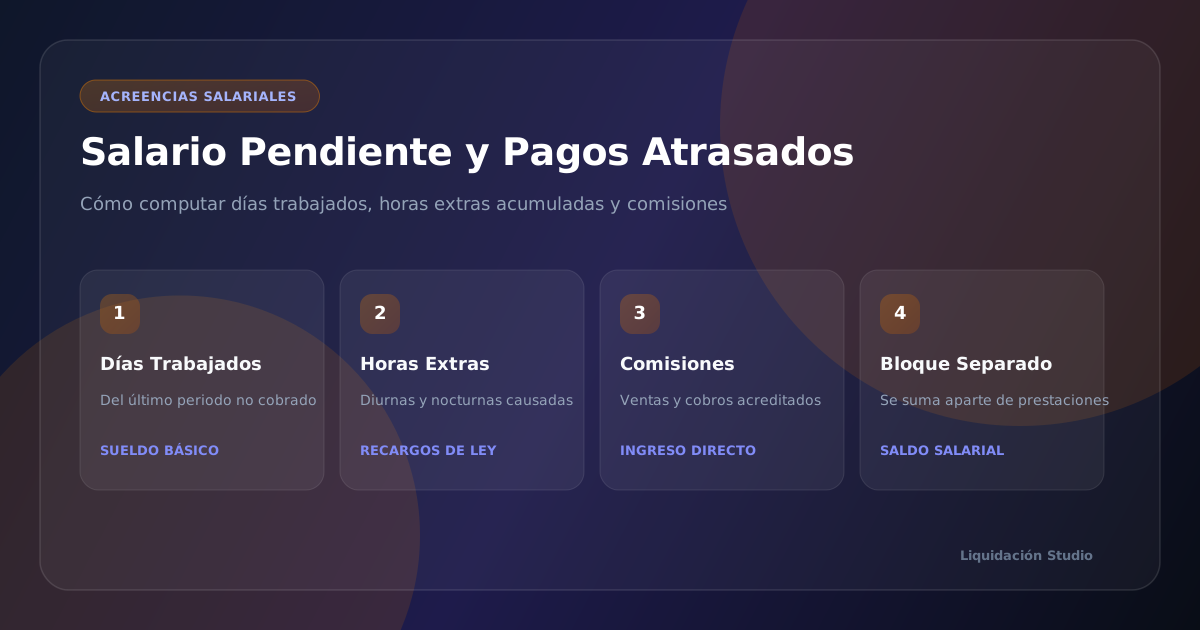
El salario pendiente se calcula aparte de las prestaciones y suele olvidarse cuando la salida ocurre a mitad de un ciclo de nómina. Esta guía explica qué conceptos pueden quedar adeudados y cómo incorporarlos todos a la liquidación final.
¿Qué se considera salario pendiente?
El salario adeudado comprende todo lo devengado y no pagado hasta el último día de trabajo. Incluye los días del período en curso y cualquier concepto de nóminas anteriores que quedara sin abonar.
No se limita al sueldo base. Horas extras, comisiones, recargos y bonificaciones causadas integran igualmente esta deuda laboral. Todo lo que retribuye trabajo ya prestado forma parte del pago pendiente.
¿Cómo calcular los días del último período trabajado?
Divide el salario mensual entre treinta y multiplica por los días no pagados. La convención de treinta días facilita el cálculo de días sin depender del calendario real.
| Elemento | Valor |
|---|---|
| Salario mensual | $2.400.000 |
| Salario diario | $80.000 |
| Días pendientes | 12 |
| Total | $960.000 |
Cuenta desde el día siguiente al último corte de nómina hasta la fecha de pago efectiva del retiro. Un día mal contado altera directamente el salario devengado reclamable.
¿Cómo incluir horas extras no pagadas?
Identifica las horas extras registradas y no abonadas, separando las diurnas de las nocturnas por tener recargos distintos.
Calcula el valor de la hora ordinaria dividiendo el salario mensual entre 240. Aplica después el recargo correspondiente a cada tipo. Este cálculo de horas exige contar con el registro de jornada, documento que la empresa debe conservar y facilitar.
“Sin registro de jornada, reclamar horas extras se vuelve cuesta arriba.”
¿Cómo incluir comisiones pendientes?
Las comisiones pendientes se liquidan según lo pactado: por venta cerrada, por cobro efectivo o por cumplimiento de meta. El criterio aplicable debe constar en el contrato o en la política comercial.
Revisa qué operaciones quedaron causadas antes de tu salida. Si el acuerdo vincula la comisión al recaudo y este ocurre después, conviene aclarar por escrito cómo se liquidará ese ingreso pendiente tras la terminación del vínculo.
¿Cómo tratar bonificaciones pendientes?
Las bonificaciones pendientes dependen de su naturaleza. Las de carácter salarial y habitual se liquidan proporcionalmente; las ocasionales y expresamente no salariales pueden no generar derecho.
| Tipo | ¿Se liquida? |
|---|---|
| Bonificación habitual | Generalmente sí |
| Incentivo por meta cumplida | Sí |
| Gratificación ocasional | Depende |
Revisa cómo aparecían clasificadas en tus desprendibles anteriores. Esa clasificación orienta, aunque no determina por sí sola el tratamiento de los pagos variables.
¿Qué otros conceptos pueden quedar por pagar?
Además de los anteriores, pueden adeudarse primas extralegales pactadas, auxilios convencionales, reembolsos de gastos y dotaciones no entregadas.
Revisa el contrato y cualquier acuerdo colectivo aplicable. Estos conceptos no siempre figuran en la liquidación estándar y requieren mención expresa. Una lectura del historial de pagos de los últimos meses ayuda a identificar qué se venía recibiendo con regularidad.
¿Cómo separar salario pendiente de prestaciones?
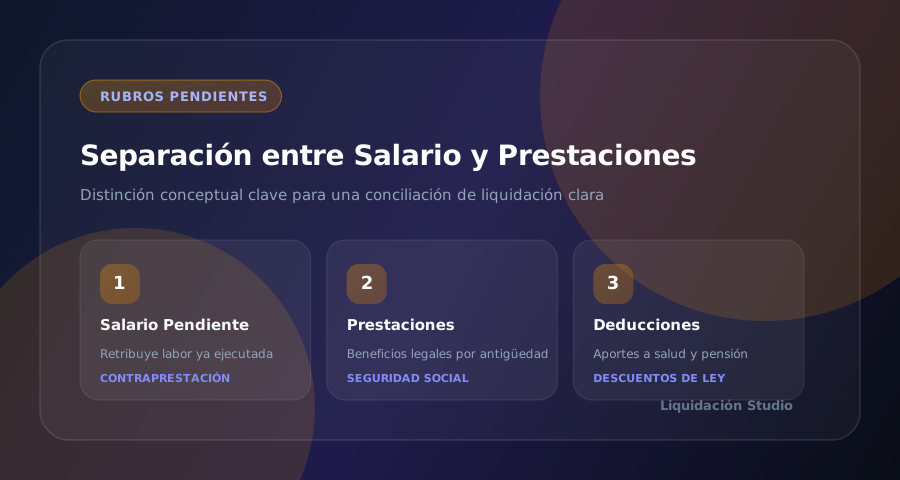
El salario pendiente retribuye días ya trabajados; las prestaciones pendientes son beneficios causados por el tiempo de servicio. Son bloques independientes y no deben mezclarse en el cálculo. Confundirlos lleva a doble contabilización o a omisiones, especialmente cuando el período de pago no coincide con el mes calendario.
¿Cómo incluir todos los valores en la liquidación?
Elabora una lista con cada concepto adeudado antes de la reunión de cierre. Anota el valor estimado de cada uno.
| Concepto | Valor |
|---|---|
| Días pendientes | $960.000 |
| Horas extras | $180.000 |
| Comisiones | $450.000 |
| Total salarial | $1.590.000 |
Este bloque se suma después a las prestaciones y a la indemnización si procede. El pago final completo debe reflejar los tres componentes por separado en el comprobante de nómina de retiro.
¿Cómo comprobar el total contra las nóminas anteriores?
Reúne los desprendibles de los últimos tres meses y compara los conceptos que aparecían habitualmente. Cualquier rubro recurrente que falte en la liquidación merece explicación.
Verifica también que el salario diario aplicado coincida con el de nóminas previas. Una conciliación salarial de quince minutos detecta la mayoría de las omisiones, y hacerla antes de firmar resulta infinitamente más sencillo que reclamar después.
Caso práctico: las comisiones del último mes
Marta salió el día 18 con comisiones ya causadas por ventas cerradas ese mes. La empresa liquidó los días trabajados pero omitió las comisiones, alegando que se pagaban con la nómina del mes siguiente. Marta aportó los cierres firmados y la política comercial interna, que vinculaba la comisión a la venta y no al cobro. La empresa incorporó $780.000 adicionales a la liquidación.
Conclusión
Ya sabes cómo calcular el salario pendiente en una liquidación: días trabajados, horas extras, comisiones y bonificaciones causadas.
Compara siempre con tus desprendibles anteriores antes de firmar. Ante conceptos discutibles como comisiones condicionadas, conviene consultar el contrato y, si persiste la duda, buscar asesoría laboral.
¿Necesitas calcular una liquidación ahora?
Utiliza nuestra calculadora interactiva con fórmulas actualizadas y desglose transparente.
Abrir Calculadora de Liquidación →